
টাকা না থাকলেও বিল পরিশোধ, অ্যাপেই মিলবে ১০ হাজার টাকা পর্যন্ত ঋণ
নিজস্ব প্রতিবেদক ,পকেট নিউজ | ০৬ সেপ্টেম্বর ২০২৬
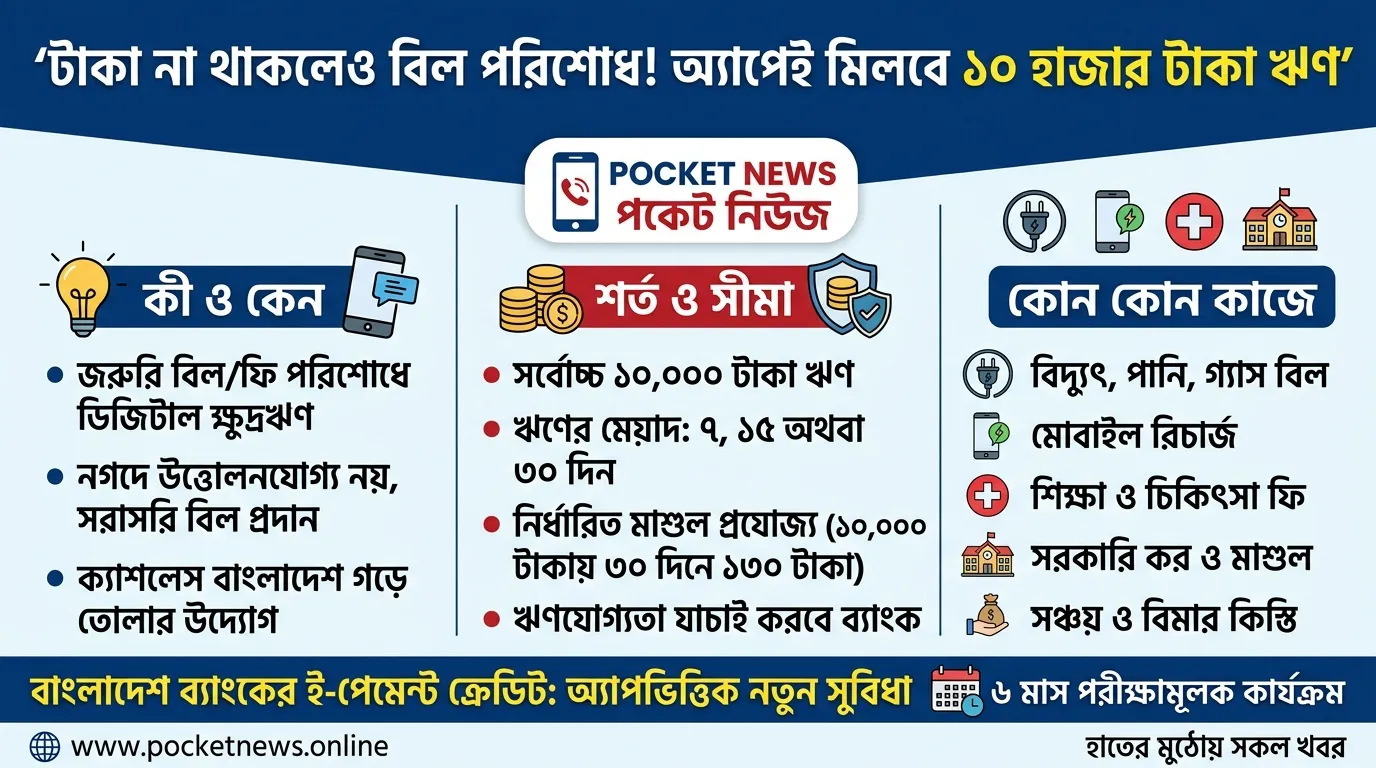
হাতে টাকা নেই, কিন্তু জরুরি বিদ্যুৎ বা অন্য কোনো সেবার বিল পরিশোধ করতে হবে—এমন পরিস্থিতিতে গ্রাহকদের জন্য নতুন ধরনের ডিজিটাল ঋণসুবিধা চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। ‘ই-পেমেন্ট ক্রেডিট’ নামে প্রস্তাবিত এই ব্যবস্থায় ব্যাংকের অ্যাপ ব্যবহার করে সর্বোচ্চ ১০ হাজার টাকা পর্যন্ত তাৎক্ষণিক ঋণ নেওয়া যাবে।
তবে এই ঋণ সাধারণ ব্যক্তিগত ঋণের মতো নগদে তুলে নেওয়া যাবে না। ঋণের পুরো অর্থ নির্দিষ্ট বিল, ফি বা অনুমোদিত সেবার মূল্য পরিশোধে সরাসরি ব্যবহার করতে হবে। অর্থাৎ গ্রাহকের হাতে নগদ টাকা না এলেও জরুরি একটি আর্থিক দায় তাৎক্ষণিকভাবে মেটানোর সুযোগ তৈরি হবে।
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, ঋণের পরিমাণ হতে পারে ৫০ টাকা থেকে সর্বোচ্চ ১০ হাজার টাকা। মেয়াদ হবে ৭, ১৫ অথবা ৩০ দিন। মেয়াদ ও ঋণের পরিমাণ অনুযায়ী নির্ধারিত মাশুলসহ নির্দিষ্ট সময়ের মধ্যে টাকা ফেরত দিতে হবে।
ডিজিটাল ঋণের এমন উদ্যোগ বাংলাদেশে নতুন নয়। চলতি বছরও বিভিন্ন ব্যাংক অ্যাপভিত্তিক ক্ষুদ্র ঋণ চালু করেছে। যেমন, Midland Bank-এর ডিজিটাল ন্যানো ঋণে যোগ্য গ্রাহকেরা ১ হাজার থেকে ৫০ হাজার টাকা পর্যন্ত ঋণের জন্য ডিজিটালভাবে আবেদন করতে পারেন।
কোন কোন কাজে পাওয়া যাবে এই ঋণ
বাংলাদেশ ব্যাংকের পরিকল্পিত ‘ই-পেমেন্ট ক্রেডিট’ মূলত তাৎক্ষণিক ও স্বল্পমেয়াদি প্রয়োজন মেটানোর জন্য তৈরি করা হচ্ছে।
এই সুবিধার আওতায় যেসব খরচ পরিশোধ করা যাবে, তার মধ্যে রয়েছে—
বিভিন্ন পরিষেবা বিল;
মোবাইল রিচার্জ;
শিক্ষা ফি;
চিকিৎসা ব্যয়;
সঞ্চয়ের কিস্তি;
বিমার প্রিমিয়াম;
ভ্রমণসংক্রান্ত খরচ;
কর ও সরকারি সেবার ফি;
বাংলাদেশ ব্যাংক অনুমোদিত অন্যান্য ব্যয় বা মাশুল।
অর্থাৎ, কোনো গ্রাহকের ব্যাংক হিসাবে প্রয়োজনীয় টাকা না থাকলেও নির্দিষ্ট একটি সেবার বিল পরিশোধের সময় অ্যাপ থেকেই ঋণের সুযোগ পাওয়া যেতে পারে।
তবে গুরুত্বপূর্ণ বিষয় হলো, ঋণের টাকা গ্রাহকের ব্যাংক হিসাব বা ডিজিটাল ওয়ালেটে নগদ অর্থ হিসেবে জমা হবে না। ডিজিটাল লেনদেনের মাধ্যমে সরাসরি সংশ্লিষ্ট সেবাদাতা প্রতিষ্ঠান বা বিল গ্রহণকারীর কাছে টাকা চলে যাবে।
সর্বোচ্চ ১০ হাজার টাকা, মেয়াদ সর্বোচ্চ ৩০ দিন
নতুন এই ঋণসুবিধা মূলত ‘স্বল্পমেয়াদি জরুরি ঋণ’ হিসেবে কাজ করবে।
ঋণের মেয়াদ হতে পারে—
৭ দিন | ১৫ দিন | ৩০ দিন
গ্রাহক কত টাকা নেবেন এবং কত দিনের জন্য নেবেন—তার ওপর ভিত্তি করে সর্বোচ্চ মাশুল নির্ধারিত থাকবে।
প্রস্তাবিত কাঠামো অনুযায়ী, ৫০ থেকে ২৫০ টাকা পর্যন্ত ঋণে ৭, ১৫ ও ৩০ দিনের জন্য সর্বোচ্চ মাশুল যথাক্রমে ৩, ৪ ও ৬ টাকা।
২৫১ থেকে ৫০০ টাকা পর্যন্ত ঋণে মাশুল হবে যথাক্রমে ৫, ৮ ও ১৫ টাকা।
৫০১ থেকে ১ হাজার টাকা পর্যন্ত ঋণে মাশুল ৭, ১২ ও ২০ টাকা।
১ হাজার ১ টাকা থেকে ২ হাজার টাকা পর্যন্ত ঋণে মাশুল ১০, ২০ ও ৩০ টাকা।
২ হাজার ১ টাকা থেকে ৩ হাজার টাকা পর্যন্ত ঋণে মাশুল ১৫, ৩০ ও ৫০ টাকা।
৩ হাজার ১ টাকা থেকে ৫ হাজার টাকা পর্যন্ত ঋণে মাশুল ২০, ৪০ ও ৭০ টাকা।
৫ হাজার ১ টাকা থেকে ৭ হাজার টাকা পর্যন্ত ঋণে মাশুল ২৫, ৫০ ও ৯০ টাকা।
আর ৭ হাজার ১ টাকা থেকে সর্বোচ্চ ১০ হাজার টাকা পর্যন্ত ঋণে ৭, ১৫ ও ৩০ দিনের জন্য সর্বোচ্চ মাশুল হবে যথাক্রমে ৩৫, ৭০ ও ১৩০ টাকা।
অর্থাৎ, সর্বোচ্চ ১০ হাজার টাকা ৩০ দিনের জন্য নিলে নির্ধারিত কাঠামো অনুযায়ী সর্বোচ্চ মাশুল হবে ১৩০ টাকা।
কবে টাকা ফেরত দিতে হবে
ঋণের মেয়াদ অনুযায়ী নির্ধারিত দিনে মূল টাকা ও মাশুল একসঙ্গে পরিশোধ করতে হবে।
৭ দিনের ঋণের ক্ষেত্রে পরিশোধের নির্ধারিত দিন হবে অষ্টম দিন।
১৫ দিনের ঋণের ক্ষেত্রে ১৬তম দিন।
৩০ দিনের ঋণের ক্ষেত্রে ৩১তম দিন।
তবে গ্রাহক চাইলে নির্ধারিত সময়ের আগেই মূল টাকা ও মাশুল পরিশোধ করে ঋণটি বন্ধ করতে পারবেন।
এখানে একটি বিষয় গুরুত্বপূর্ণ—এটি দীর্ঘমেয়াদি ঋণ নয়। সাময়িক অর্থসংকটে একটি নির্দিষ্ট বিল বা ফি পরিশোধের সুযোগ দেওয়াই এই ব্যবস্থার মূল উদ্দেশ্য।
অ্যাপেই আসতে পারে ঋণের প্রস্তাব
নতুন ব্যবস্থার অন্যতম বৈশিষ্ট্য হচ্ছে—গ্রাহককে ব্যাংক শাখায় গিয়ে আবেদন করতে হবে না।
ধরা যাক, কোনো গ্রাহক ব্যাংকের অ্যাপ দিয়ে একটি নির্ধারিত সেবার বিল পরিশোধ করতে গেলেন। কিন্তু তার হিসাবে পর্যাপ্ত টাকা নেই। তখন সিস্টেমে ওই গ্রাহকের জন্য ঋণের সুযোগ থাকলে অ্যাপেই স্বয়ংক্রিয়ভাবে ঋণের প্রস্তাব দেখানো হতে পারে।
গ্রাহক চাইলে সেই প্রস্তাব গ্রহণ করবেন।
ঋণ গ্রহণের আগে অ্যাপেই জানানো হবে—
কত টাকা ঋণ দেওয়া হচ্ছে;
ঋণের মেয়াদ কত;
মাশুল কত;
কখন টাকা ফেরত দিতে হবে;
কীভাবে পরিশোধ করতে হবে;
ঋণের অন্যান্য শর্ত কী।
সব শর্ত বুঝে গ্রাহক ডিজিটালভাবে সম্মতি দিলে ঋণ প্রক্রিয়া সম্পন্ন হবে।
কাগজের স্বাক্ষর নয়, ডিজিটাল সম্মতি
‘ই-পেমেন্ট ক্রেডিট’ পুরোপুরি ডিজিটাল পদ্ধতিতে পরিচালনার পরিকল্পনা করা হয়েছে।
গ্রাহকের পরিচয় যাচাইয়ের জন্য নিবন্ধিত মোবাইল নম্বর ব্যবহার করা হবে। কাগজে স্বাক্ষরের পরিবর্তে ডিজিটাল পদ্ধতিতে সম্মতি নেওয়া হবে।
অর্থাৎ আবেদন থেকে শুরু করে গ্রাহক যাচাই, ঋণ অনুমোদন, বিল পরিশোধ এবং ঋণের অর্থ ফেরত নেওয়া—পুরো প্রক্রিয়াটি ডিজিটাল প্ল্যাটফর্মে সম্পন্ন করার লক্ষ্য রয়েছে।
এতে একদিকে যেমন সময় কমবে, অন্যদিকে ছোট অঙ্কের ঋণের জন্য ব্যাংক শাখায় যাওয়ার প্রয়োজনও কমতে পারে।
শুধু টাকা থাকলেই নয়, ঋণযোগ্যতাও গুরুত্বপূর্ণ
অ্যাপে ঋণের প্রস্তাব দেখা গেলেই যে প্রত্যেক গ্রাহক সর্বোচ্চ ১০ হাজার টাকা পাবেন—এমন নয়।
ব্যাংকগুলো নিজেদের অনুমোদিত নীতিমালার আওতায় গ্রাহকের ঋণযোগ্যতা যাচাই করতে পারবে। এজন্য বিকল্প ডিজিটাল স্কোরিং ব্যবস্থাও ব্যবহার করা যেতে পারে।
গ্রাহকের লেনদেনের ইতিহাস, ঝুঁকি এবং সংশ্লিষ্ট ব্যাংকের অভ্যন্তরীণ নীতিমালার ভিত্তিতে ঋণের সীমা নির্ধারিত হতে পারে।
অর্থাৎ কারও ক্ষেত্রে ১০ হাজার টাকা পর্যন্ত সুযোগ থাকলেও অন্য কোনো গ্রাহকের জন্য সীমা কম হতে পারে।
এমএফএস ও ফিনটেক প্রতিষ্ঠানও যুক্ত হতে পারবে
ব্যাংকগুলো চাইলে মোবাইলে আর্থিক সেবাদাতা প্রতিষ্ঠান (এমএফএস), পেমেন্ট সেবা প্রদানকারী (পিএসপি), পেমেন্ট সিস্টেম অপারেটর (পিএসও) এবং অন্যান্য আর্থিক প্রযুক্তি প্রতিষ্ঠানকে এই সেবার মাধ্যম হিসেবে যুক্ত করতে পারবে।
তবে তাদের বাংলাদেশ ব্যাংকের প্রযোজ্য নিয়ম ও নির্দেশনা মেনে চলতে হবে।
এর ফলে ভবিষ্যতে ব্যাংক অ্যাপের পাশাপাশি বিভিন্ন অনুমোদিত ডিজিটাল প্ল্যাটফর্ম থেকেও এ ধরনের ক্ষুদ্র ঋণসুবিধা পাওয়ার সুযোগ তৈরি হতে পারে।
কেন এমন ঋণ চালুর উদ্যোগ
বাংলাদেশ ব্যাংকের পরিকল্পনার পেছনে রয়েছে মূলত দুটি লক্ষ্য—সাময়িক অর্থসংকটে গ্রাহককে সহায়তা করা এবং ডিজিটাল লেনদেন বাড়ানো।
অনেক সময় একজন গ্রাহকের হাতে সাময়িকভাবে টাকা না থাকলেও বিদ্যুৎ, পানি, মোবাইল, শিক্ষা, চিকিৎসা কিংবা সরকারি কোনো ফি নির্ধারিত সময়ের মধ্যে পরিশোধ করা প্রয়োজন হয়।
সময়মতো বিল না দিলে জরিমানা হতে পারে কিংবা কোনো কোনো ক্ষেত্রে সেবা বিঘ্নিত হওয়ার ঝুঁকি থাকে।
এই জায়গাতেই স্বল্পমেয়াদি ডিজিটাল ঋণ কাজে আসতে পারে।
একই সঙ্গে বাংলাদেশ ব্যাংক নগদ টাকার ওপর নির্ভরতা কমিয়ে ডিজিটাল লেনদেন বাড়াতে চায়। দেশে ক্যাশলেস লেনদেন বাড়াতে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোও বিভিন্ন উদ্যোগ নিচ্ছে। রাজশাহীতে ‘ক্যাশলেস রাজশাহী’ উদ্যোগের আওতায় ই-ব্যাংকিং বুথ সম্প্রসারণের মতো কার্যক্রমও নেওয়া হয়েছে।
সুবিধা যেমন আছে, ঝুঁকিও আছে
নতুন এই ব্যবস্থা গ্রাহকের জন্য সুবিধাজনক হলেও এর ব্যবহার নিয়ে কিছু সতর্কতাও জরুরি।
সবচেয়ে বড় বিষয় হলো—স্বল্পমেয়াদি ঋণকে নিয়মিত খরচ চালানোর মাধ্যম বানানো যাবে না।
কারণ ৭ বা ১৫ দিনের মধ্যে টাকা ফেরত দেওয়ার সক্ষমতা না থাকলে একই ধরনের ঋণ বারবার নেওয়ার প্রবণতা তৈরি হতে পারে। তখন সাময়িক অর্থসংকট ধীরে ধীরে ঋণনির্ভরতার সমস্যায় রূপ নিতে পারে।
এ ছাড়া গ্রাহককে মাশুল, পরিশোধের তারিখ এবং ঋণের শর্ত ভালোভাবে বুঝে নেওয়া জরুরি।
ডিজিটাল ঋণ ব্যবস্থায় সাইবার নিরাপত্তাও গুরুত্বপূর্ণ। গ্রাহকের মোবাইল নম্বর, ব্যাংকিং অ্যাপ, পরিচয় যাচাইয়ের তথ্য ও লেনদেনের তথ্য সুরক্ষিত রাখতে ব্যাংক ও সংশ্লিষ্ট প্রযুক্তি প্রতিষ্ঠানকে শক্তিশালী নিরাপত্তাব্যবস্থা নিশ্চিত করতে হবে।
ছয় মাস পরীক্ষামূলক কার্যক্রম
প্রস্তাবিত নীতিমালা অনুযায়ী ব্যাংকগুলো প্রথমে ছয় মাস পরীক্ষামূলকভাবে এই কার্যক্রম পরিচালনা করবে। এরপর অভিজ্ঞতা ও ফলাফল পর্যালোচনা করে নিয়মিত পূর্ণাঙ্গ কার্যক্রম শুরু করার পরিকল্পনা রয়েছে।
এই পরীক্ষামূলক সময়টি গুরুত্বপূর্ণ। কারণ এর মাধ্যমে বোঝা যাবে—
গ্রাহকের চাহিদা কতটা;
কোন ধরনের বিলের ক্ষেত্রে ঋণের ব্যবহার বেশি;
ঋণ ফেরতের হার কেমন;
খেলাপির ঝুঁকি কতটা;
ডিজিটাল প্রতারণার ঝুঁকি আছে কি না;
ব্যাংকগুলোর জন্য পরিচালন ব্যয় কতটা;
গ্রাহকের জন্য নির্ধারিত মাশুল বাস্তবসম্মত কি না।
এসব অভিজ্ঞতার ভিত্তিতে ভবিষ্যতে নীতিমালায় পরিবর্তন আনার সুযোগ থাকবে।
‘ক্যাশলেস বাংলাদেশ’-এর পথে নতুন ধাপ
বাংলাদেশে ডিজিটাল ব্যাংকিংয়ের ব্যবহার বাড়ানোর পাশাপাশি ক্ষুদ্র ডিজিটাল ঋণের বাজারও ধীরে ধীরে বিস্তৃত হচ্ছে। কেন্দ্রীয় ব্যাংকের বিভিন্ন পুনঃঅর্থায়ন ও ডিজিটাল ঋণ উদ্যোগে প্রযুক্তিনির্ভর আর্থিক সেবার পরিধি বাড়ানোর প্রবণতা দেখা যাচ্ছে।
বাংলাদেশ ব্যাংকের নতুন ‘ই-পেমেন্ট ক্রেডিট’ সেই ধারায় আরও একটি গুরুত্বপূর্ণ পদক্ষেপ হতে পারে।
তবে এই ব্যবস্থার সাফল্য শুধু কতজন মানুষ ঋণ নিলেন, তার ওপর নির্ভর করবে না। বরং কতটা দায়িত্বশীলভাবে ঋণ দেওয়া হচ্ছে, গ্রাহক কতটা স্বচ্ছতার সঙ্গে শর্ত জানতে পারছেন এবং সময়মতো ঋণ ফেরত দিতে পারছেন কি না—এসব বিষয়ও সমান গুরুত্বপূর্ণ।
শেষ কথা
হাতে টাকা না থাকলেও জরুরি বিল বা ফি পরিশোধের সুযোগ নিঃসন্দেহে অনেক গ্রাহকের জন্য স্বস্তিদায়ক হতে পারে। বিশেষ করে চিকিৎসা, শিক্ষা, সরকারি ফি বা জরুরি পরিষেবার ক্ষেত্রে কয়েক দিনের সাময়িক অর্থসংকট অনেক সময় বড় সমস্যার কারণ হয়ে দাঁড়ায়।
সেই জায়গায় সর্বোচ্চ ১০ হাজার টাকার স্বল্পমেয়াদি ডিজিটাল ঋণ একটি কার্যকর সমাধান হতে পারে।
তবে এটি যেন সহজে ঋণ নেওয়ার সংস্কৃতি তৈরি না করে, সেদিকেও নজর রাখতে হবে। ডিজিটাল ঋণের মূল উদ্দেশ্য হওয়া উচিত সাময়িক সংকট মোকাবিলা, নিয়মিত জীবনযাত্রার ঘাটতি পূরণে স্থায়ী ঋণনির্ভরতা তৈরি করা নয়।
বাংলাদেশ ব্যাংকের পরীক্ষামূলক ছয় মাসের অভিজ্ঞতা তাই গুরুত্বপূর্ণ হয়ে উঠবে। এই সময়ে গ্রাহকের আচরণ, ঋণ ফেরতের সক্ষমতা, মাশুল কাঠামো এবং নিরাপত্তা—সবকিছু পর্যবেক্ষণ করে যদি একটি ভারসাম্যপূর্ণ ব্যবস্থা তৈরি করা যায়, তাহলে ‘ই-পেমেন্ট ক্রেডিট’ দেশে ডিজিটাল পেমেন্ট ও আর্থিক অন্তর্ভুক্তির নতুন একটি কার্যকর মাধ্যম হয়ে উঠতে পারে।


0 মন্তব্যসমূহ